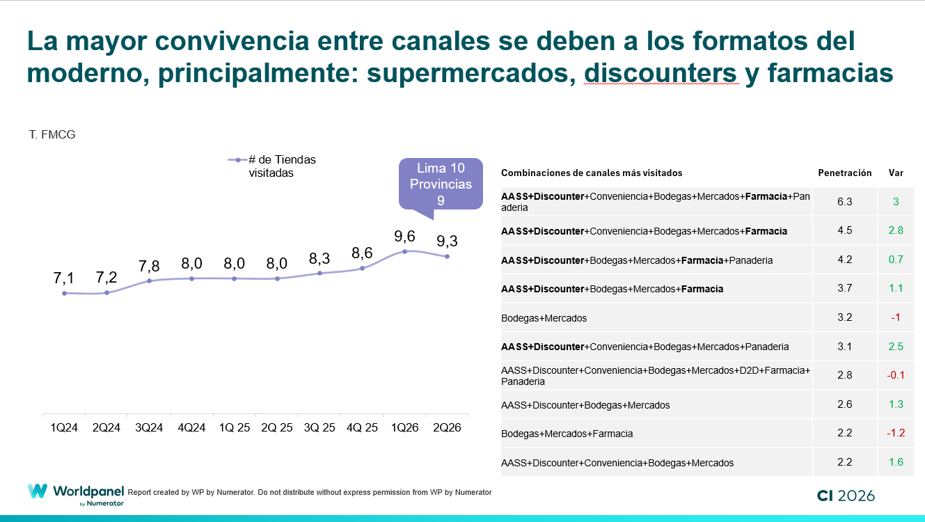
秘鲁人的购物范围正在扩大。2026年第二季度,每个家庭平均光顾了9.3家商店或销售渠道,而两年前这一数字仅略高于7家。
纽锐拓 发布的《消费者指数 》2026年第二季度消费者洞察数据显示,这一变化源于各销售渠道之间更紧密的融合。消费者并非仅仅用一家门店替代另一家,而是将超市、折扣店、便利店及其他业态融入日常消费习惯中,而小型杂货店和食品批发市场在其中仍扮演着重要角色。
这种多样化在利马尤为明显,那里的家庭收看频道数量多达十个左右,而其他省份则为九个。
超市和折扣店走进了更多秘鲁家庭
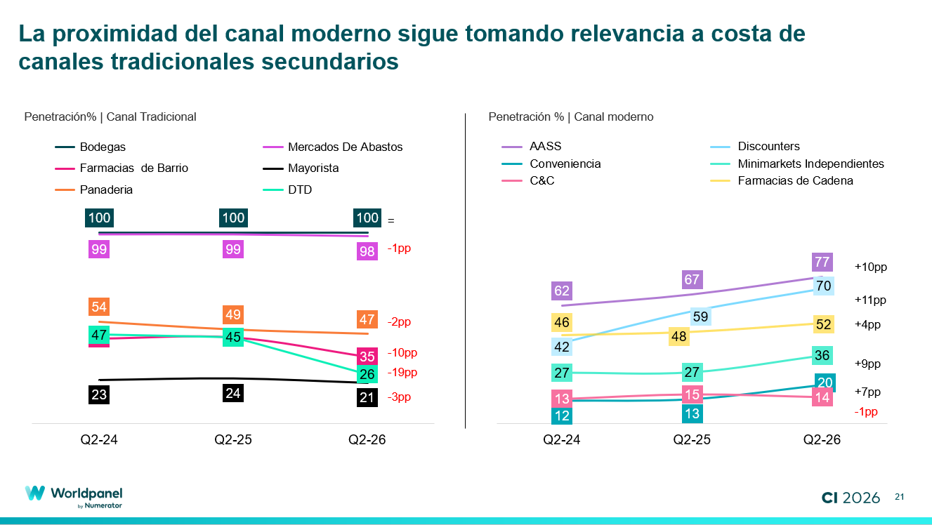
秘鲁购物渠道的主要变化之一是现代零售业态渗透率的提高。
在2024年第二季度至2026年同期期间,超市的家庭渗透率从61.5%上升至76.6%,而折扣店的家庭渗透率则从42.1%上升至70.2%。
便利店的覆盖率也有所扩大,从12%上升至20.3%,而独立小型超市的覆盖率则从26.6%上升至35.6%。连锁药店的渗透率则达到了52.3%。
然而,这一进展并不意味着传统渠道的消失。秘鲁消费者正拓宽其购物选择范围,并根据距离、商品种类、价格和购物目的等因素综合选择不同的购物场所。
Mass、Dollarcity 和 3A:消费者在折扣店是如何购物的?
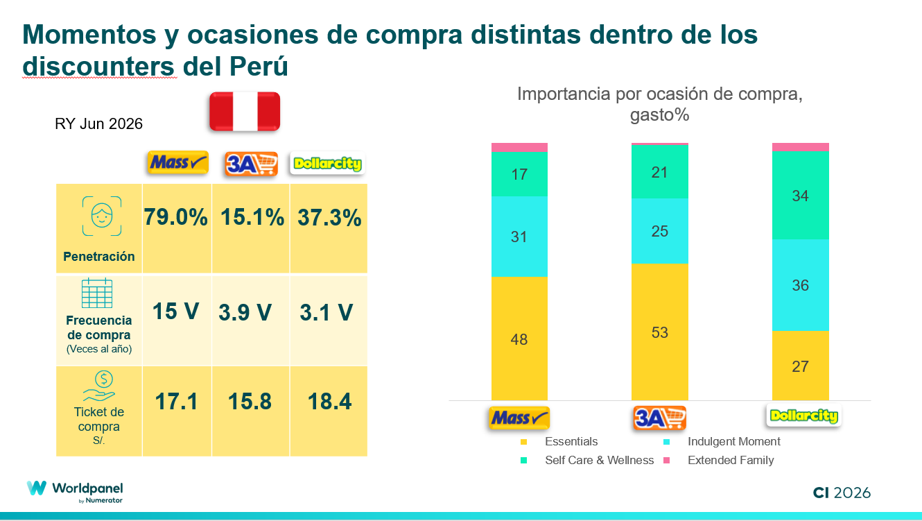
秘鲁折扣店的增长也并非由单一因素驱动。Mass、Dollarcity和3A在覆盖范围、购物频率和平均客单价方面存在显著差异。
Mass的覆盖率达到79%的家庭,年均到店次数为15次,平均单笔消费额为17.1索尔。 Dollarcity的市场渗透率达到37.3%,年均光顾次数为3.1次,人均消费额为18.4索尔。而3A的市场渗透率为15.1%,年均光顾次数为3.9次,人均消费额为15.8索尔。
各连锁店在购物类型方面也存在差异。在Mass,必需品占消费总额的48.1%;而在3A,这一比例为53.2%。相比之下,在Dollarcity,犒赏自己的时刻以及与自我护理和健康相关的产品则更为突出。
数据显示,采用相同的格式并不一定意味着在争夺同一笔购买。每项提案在日常生活中可能占据不同的位置,
消费者。
Tambo、OXXO 和 Vega:便利店内的不同经营定位
秘鲁的便利店之间也出现了类似的趋势。
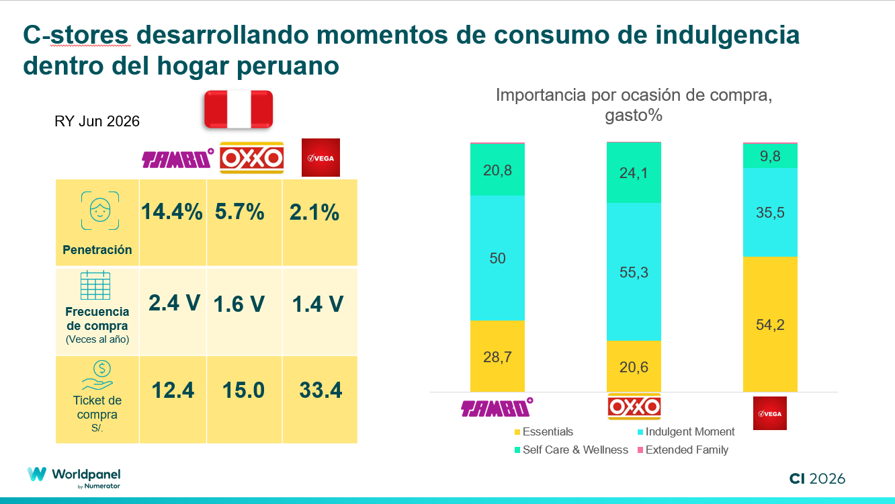
Tambo的市场渗透率达到14.4%,年均到店次数为2.4次,平均客单价为12.4索尔。OXXO覆盖5.7%的家庭,年均到店次数为1.6次,平均客单价为15索尔。 Vega的渗透率为2.1%,年光顾次数为1.4次,单笔消费额则显著更高,达33.4索尔。
购物场景有助于解释这些差异。在Tambo,50%的消费集中在休闲消费上;而在OXXO,这一比例为55.3%。相比之下,在Vega,必需品占消费总额的54.2%。
因此,即使在便利性方面,消费者也会为每家连锁店赋予不同的功能。
渠道碎片化对品牌意味着什么?
对于制造商和零售商而言,当一名消费者光顾超过九家门店时,这表明仅在更多渠道设有据点还不够:必须了解每个渠道在购买过程中所发挥的作用。
同一个品牌可能同时出现在超市、折扣店、杂货店和便利店中,但消费者每次光顾时的需求未必都相同。
根据销售渠道的不同,商品种类、定价策略、规格和包装形式,以及商业品牌与自有品牌的组合,可以服务于不同的经营目标。
对于零售商而言,这一机遇还在于更清晰地界定每家门店能满足哪些需求。在消费者可选择的替代方案日益增多的环境下,差异化可能成为在消费者的购物旅程中赢得更大份额的关键因素。
一位更具多渠道购物倾向的消费者
超市、折扣店和便利店的蓬勃发展正在改变秘鲁的购物习惯,但这并未削弱传统零售业态的重要性。
其结果是,消费者变得更加多渠道化,他们将购物分散在不同的商家之间,并利用每一家商家来满足特定的需求。
对于品牌商和零售商而言,了解秘鲁消费者在哪里购物,尤其是了解他们为何选择各个渠道,对于制定与这一新的消费格局相契合的商品组合、定价和业态策略至关重要。