在综合零售渠道中,快速消费品(PGC-FLS)的支出增长了1.4%。其中,“三剑客”(Les Mousquetaires)和U合作社(Coopérative U)的增幅最大,而欧尚零售(Auchan Retail)和家乐福(Carrefour)则出现下滑。
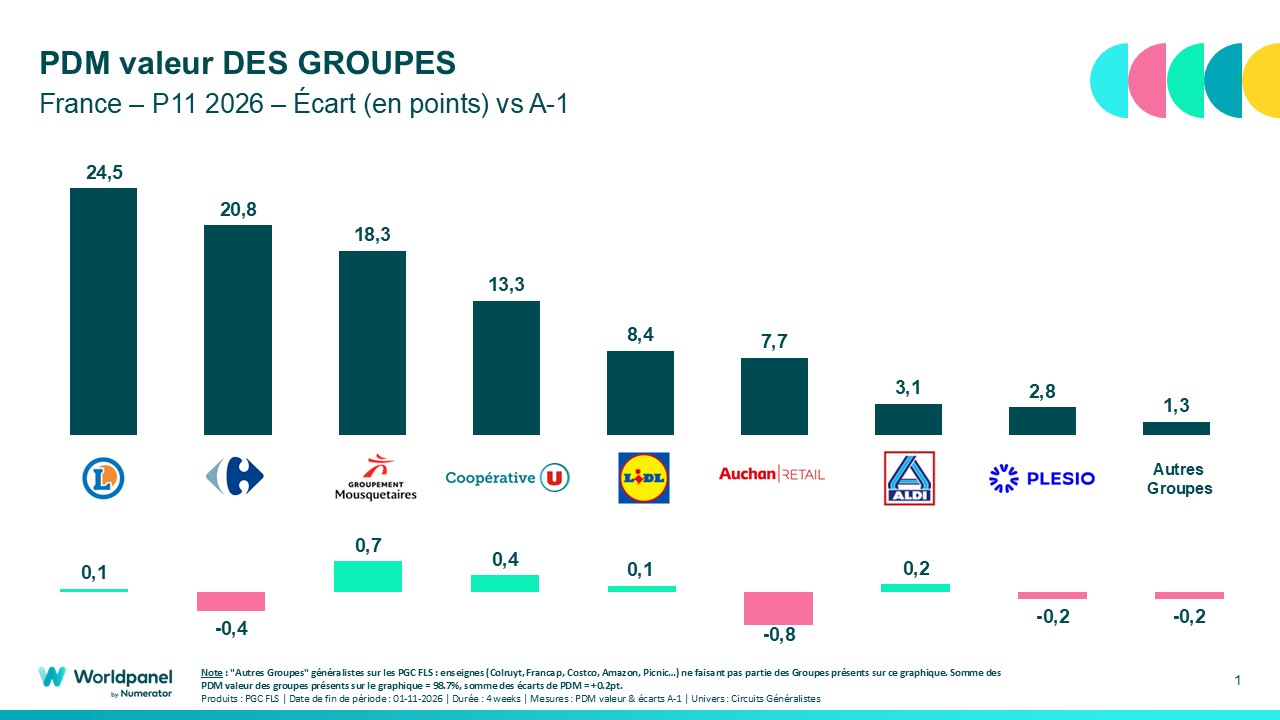
Les Mousquetaires 在法国快速消费品和自助生鲜(PGC-FLS)市场延续了强劲势头。 在2026年10月5日至11月1日的四周内,该集团按销售额计算的市场份额增长了0.7个百分点,达到18.3%。这使其连续第二个周期在各大零售集团中实现最大增幅,这主要得益于首批欧尚超市的并入。
根据 纽锐拓 发布的消费者指数 “Référenseigne Flash”最新数据显示,在综合零售渠道中,家庭在快速消费品(PGC-FLS)方面的支出增长了1.4%。这一增长主要得益于客流量增长了4.5%,而平均购物篮金额仍面临压力,下降了0.95欧元。
线上和本地零售渠道继续保持快速增长势头。与此同时,EDMP(以自有品牌为主的零售商)渠道也受益于利德(Lidl)和阿尔迪(Aldi)的良好发展势头。
要点总结
- +1.4%:在综合零售渠道中,快速消费品(PGC-FLS)的支出增长,主要得益于客流量增长4.5%。
- 18.3%:《三剑客》的市场份额,较上期上升0.7个百分点,这主要得益于首批欧尚超市的并入。
- 13.3%:U合作社的市场份额,较上期增长0.4个百分点,新增34.2万名消费者。
- 24.5%:E.Leclerc的市场份额,其排名仍位居首位,较上期增长0.1个百分点。
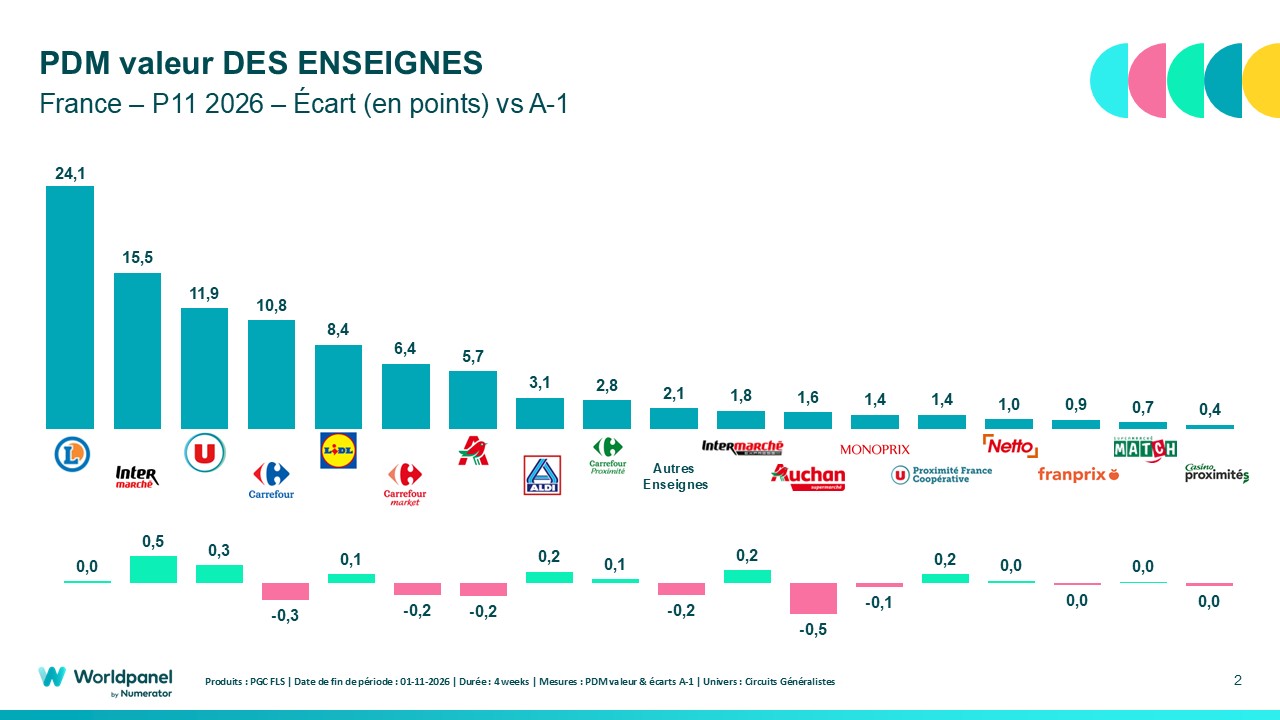
- Aldi上升0.2个百分点,Lidl上升0.1个百分点:这两家连锁超市凭借吸引新顾客,市场份额持续扩大。
- –家乐福下跌0.4个百分点:尽管其社区型门店表现强劲,但该集团股价仍出现回落。
“火枪手”队和U合作社队继续稳步前进
首批欧尚超市的转型已开始对“三剑客”集团的业绩产生积极影响。该集团按销售额计算的市场份额增长了0.7个百分点,达到18.3%,并连续第二个季度在各大零售集团中实现最大增幅。
这一增长势头伴随着33.8万名新增顾客的涌入,这主要得益于非常积极的现有客群效应。Intermarché旗下各类业态均从中受益,包括实体门店、社区便利店以及线上渠道。
Coopérative U也持续保持增长。其市场份额达到 13.3%,增长了 0.4 个百分点。该集团新增了 34.2 万名消费者,其门店、社区型门店以及线上业务均为此做出了积极贡献。
这些结果凸显了在此期间,吸引新买家对这两个集团扩大市场份额所起的作用。
E.Leclerc 保持榜首位置,而 Aldi 和 Lidl 则正在迎头赶上
E.Leclerc 以24.5% 的销售额市场份额,继续稳居法国市场领导地位。该集团市场份额增长了 0.1 个百分点,这主要得益于其线上业务,该业务抵消了实体门店销售额的微幅下滑。
以自有品牌为主的零售商也继续保持增长势头。Aldi的市场份额增长了0.2个百分点,Lidl增长了0.1个百分点,两家企业的增长均得益于大量新顾客的涌入。
这些变化与此前各时期的趋势一脉相承,其中线上渠道和社区渠道发展迅速,而EDMP渠道也保持了良好的发展势头。
欧尚零售和家乐福的市场份额均出现下滑
相反,欧尚零售正首度感受到其超市网络转型带来的影响。该集团最初拥有310家欧尚超市,目前已减少了96家。
这一变化对其业绩造成了压力:集团业绩下滑的三分之二以上归因于欧尚超市。总体而言,欧尚零售在此期间的市场份额下降了0.8个百分点。
尽管其社区型门店表现强劲,家乐福的市场份额仍下降了0.4个百分点。
方法
2026年P11期“Référenseigne Flash”调查结果来自MyWorldpanel平台,数据基于由纽锐拓 公司运营的消费者指数 项目中20,000个参与调查的家庭样本。
数据基于“综合零售”范畴计算得出,该范畴涵盖大卖场、超市、以自有品牌为主的零售商(EDMP)、社区便利店及网络零售。这些数据反映了普通家庭在家庭自用的大宗消费品和自助式生鲜商品(PGC-FLS)方面的支出。
PGC-FLS 领域涵盖食品、液体产品、个人护理及清洁用品。其中不包括防浪费产品、传统生鲜产品、葡萄酒及非食品类产品的采购。
由于这些结果来自一个样本调查,因此具有概率意义。
来源:消费者指数 ,作者:纽锐拓 ——《Référenseigne Flash》第11期,2026年。