2026年8月11日至9月7日期间,法国消费者在快速消费品方面的支出增长依然乏力,增幅仅为0.8%。在此背景下,随着家庭消费选择的持续调整,“U合作社”和“Les Mousquetaires”的市场份额增幅最大,而“Aldi”则继续强势崛起。
要点总结
- 在2026年P09时段的四周内,家庭在快速消费品(PGC-FLS)方面的支出仅增长了0.8%,这进一步印证了消费增长乏力的状况。
- 随着9月份燃油价格再度上涨,法国消费者仍在继续权衡取舍。
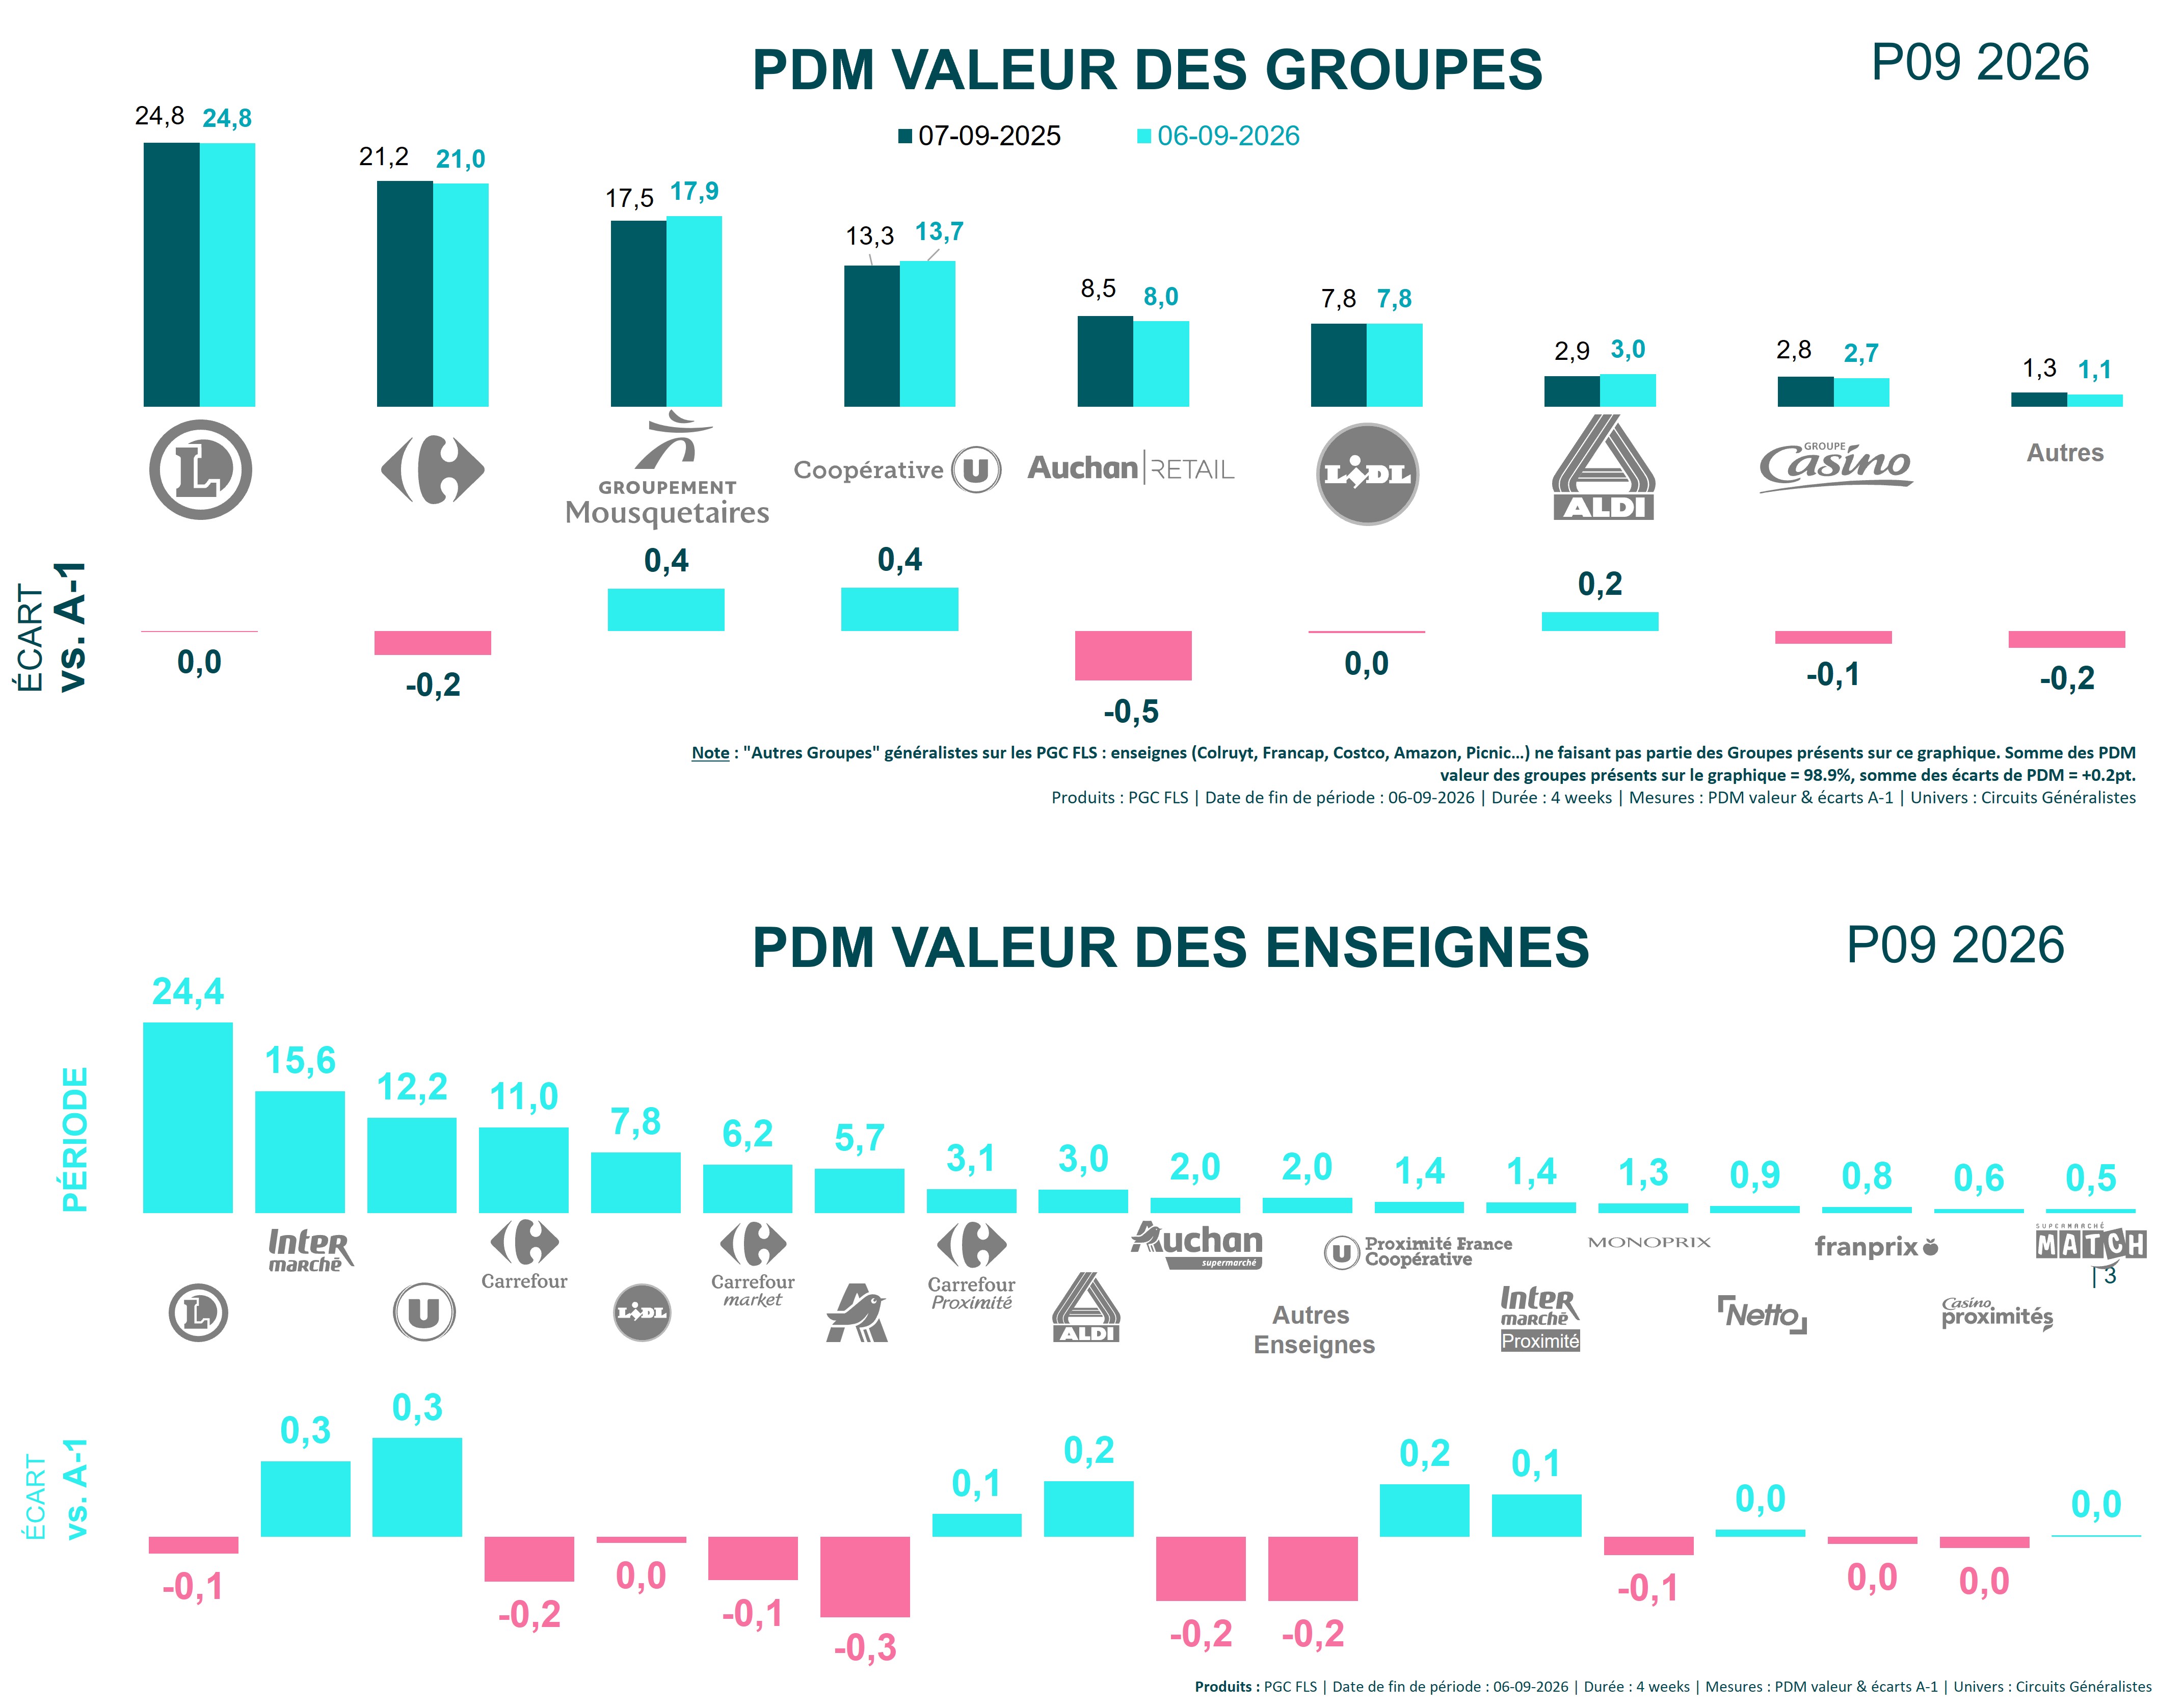
- Coopérative U 和 Les Mousquetaires的市场份额(按价值计算)增幅最大,均增长了 0.4 个百分点。
- 在渗透率显著提升以及新增近50万名顾客的推动下,Aldi的按销售额计算的市场份额增长了0.2个百分点。
表现优异的集团和品牌
CoopérativeU和Les Mousquetaires在本期表现最佳,市场份额(按价值计)均增长了0.4个百分点。其增长主要得益于稳健的多渠道客户拓展势头,同时也受益于既有客户群的贡献。
对于LesMousquetaires而言,随着欧尚超市业务自10月起逐步恢复,这一态势还可能发生变化。
Aldi 的市场份额(按销售额计算)也继续增长,增幅为0.2个百分点。该品牌市场渗透率大幅提升,新增了近50万名消费者。
这一势头延续了此前各时期所观察到的增长态势。总体而言,阿尔迪(Aldi)从绝大多数竞争对手那里吸引了顾客,逐步触达了客户群体更加多元化的消费群体,并在价格形象方面超越了E.Leclerc。
稳定的集团和品牌
E.Leclerc集团保持了其按销售额计算的市场份额,这主要得益于社区型门店的贡献,其市场份额 增长了0.1个百分点。不过,E.Leclerc门店的市场份额下降了0.2个百分点,这主要与平均购物篮金额减少2.44欧元有关。
Lidl 的按销售额计算的市场份额稳定在 7.8%,从而终结了此前连续下滑的态势。该品牌受益于购买频率的微幅上升(+0.1 次),且平均购物篮金额的降幅(-0.70 欧元)仍低于市场平均水平。
集团和品牌业绩下滑
本报告期内,家乐福集团的按销售额计算的市场份额下降了0.2个百分点。这一下滑主要源于家乐福超级大卖场,其促销传单中的曝光率下降了0.6个百分点,且“大富翁”活动当时尚未启动。
奥尚零售(Auchan Retail) 的市场份额(按销售额计算)则出现了该期间最显著的下滑,下降了0.5个百分点。
来源:消费者指数 ,作者:纽锐拓 ——2026年。
“Flash 参考指南”采用什么方法论?
该数据源自MyWorldpanel平台,样本来自消费者指数 的20,000个参与调查的家庭。数据基于“综合渠道”范畴进行计算,该范畴涵盖大卖场、超市、大型零售商(EDMP)、社区便利店及网络渠道,反映了普通家庭在快速消费品(PGC)及自助商品方面的居家消费支出。