


根据我们最新的数据,截至2026年9月6日的四周内,食品杂货店的带回家销售额增长了2.0%。同店食品杂货价格通胀率为2.3%,涨幅虽高于上月,但仍相对温和。
8月依然天气炎热,体育盛夏也随之落下帷幕。但随着许多人将返校和返工列为当务之急,购物习惯已开始发生变化:与7月4.97亿次的峰值相比,当月杂货店购物次数减少了1800万次。
暑假结束通常会导致购物频率有所下降,并转向优先采购,今年也不例外。尽管上个月食品杂货通胀率小幅上升,但仍远低于今年早些时候的水平,这为家庭提供了难得的喘息空间。
校服再次被列入购物清单
随着新学年的开始,校服用品再次出现在购物篮和手推车中;今年,随着生活成本持续给家庭预算带来压力,物有所值仍是家长们最关心的问题。
每位购物者购买校服的平均花费为54.53英镑,较去年同期的62.29英镑有所下降,同比降幅为12.4%,这是因为购物者为控制家庭开支,纷纷转向促销商品和二手商品。*
在这个开学季,“性价比”是家长们的首要考量。目前,超过四成(44%)的家庭在购买校服时,将控制成本置于首位,即使这意味着在质量上稍作妥协;而三分之一(33%)的家庭则仍希望在两者之间取得平衡。**
这清楚地表明,对许多家庭而言,新学期开学正值经济拮据之际,而那些能在保证质量的同时提供价格保障的零售商,将因此占据有利地位。
新学期伊始,午餐盒里装满了心头好
随着家长们将注意力重新放在为孩子准备午餐盒上,购物篮里随处可见经典的午餐必备食品。
超过一半的儿童午餐盒里都装有三明治***,在截至9月6日的七天内,购买整条面包的有子女家庭数量较前一周增加了50多万户。在开学前的最后一周,购买 satsumas(+29%)和黄瓜(+21%)的家庭数量也大幅增长。
本月,品牌商品的销售增速首次超过自有品牌商品,这也是过去一年来的第二次。品牌商品销售额同比增长3.7%,而自有品牌商品仅增长2.9%——这扭转了2026年大部分时间以来的趋势。尽管出现了这一转变,但消费者对促销活动的热情依然高涨。 食品杂货促销活动的消费额同比增长2.43亿英镑,增幅达7.0%,远超正价商品1.4%的销售增长率。
阿斯达重回增长轨道
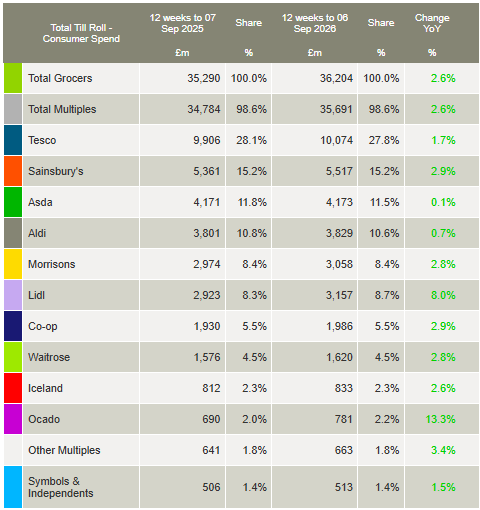
截至9月6日的12周内,阿斯达(Asda)的销售额增长了0.1%,这是该连锁超市自2024年3月以来首次实现增长。这家总部位于利兹的零售商目前市场份额为11.5%,在英格兰北部的市场份额更高,达到16.0%,且在热饮、冰淇淋和冷藏禽肉等品类中表现优于市场平均水平。
Ocado的销售额增长了13.3%,连续第30次成为增长最快的食品杂货商,在最近12周内,有4.4%的家庭使用了该服务。这家纯线上专营企业的市场份额增长了0.2个百分点,达到2.2%。
另一家市场份额有所提升的连锁超市Lidl,其市场份额从一年前的8.3%上升至8.7%。销售额增长了8.0%,这主要得益于糖果、软饮料和生鲜食品等品类的强劲表现。
森斯伯里(Sainsbury's)的销售额较去年增长了2.9%。这家英国第二大食品杂货零售商的增幅略高于莫里森(Morrisons)的2.8%,这意味着两家零售商的市场份额分别维持在15.2%和8.4%。
乐购(Tesco)销售额增长了1.7%,这家英国最大的超市目前占据了27.8%的市场份额。阿尔迪(Aldi)的市场份额为10.6%,这家折扣超市的收银台消费额比去年同期增长了0.7%。
便利店零售商Co-op的到店销售额增长了2.9%,市场份额保持在5.5%不变。 Waitrose的销售额增长了2.8%,市场份额稳定在4.5%。Iceland的销售额增长了2.6%,市场份额为2.3%,与整体市场的增长率持平。M&S****的纯食品销售额比去年同期增长了14.8%。
*消费者指数 ,时尚,全套校服(含鞋类),截至2026年8月16日的第12周数据
**消费者指数 PanelVoice ,《开学调查》,2026年8月,共采访991户家庭,由Pulse Panel实施。实地调查日期:2026年8月24日—9月7日
*** 《消费者指数 》食品调查:57.5%的儿童午餐盒里装有三明治,2026年8月9日当周(第52周)
****请注意:由于M&S的销售结构中服装和日用百货所占比例较高,根据消费者指数 发布的《食品杂货市场份额》报告所采用的“收银卷”方法,M&S并不符合“食品杂货商”的定义。 因此,本报告未提供玛莎百货(M&S)的可比市场份额数据。本更新中引用的玛莎百货增长数据仅针对快速消费品(FMCG)销售额,而“食品杂货市场份额”表格中食品杂货商的数据则涵盖了通过超市收银台产生的总消费额。
弗雷泽·麦凯维特
消费者指数 零售与消费者洞察负责人,由纽锐拓


